Marché du crédit : comment investir dans un environnement de taux élevés ?
L’environnement du marché du crédit a changé ces derniers mois, et pourrait, selon notre analyse, offrir aujourd’hui un point d’entrée intéressant pour les investisseurs obligataires.
Publié le 15 septembre 2026
Pourquoi les taux longs remontent-ils aux États-Unis et en Europe ?
Aux États-Unis comme en Europe, les rendements ont inscrit de nouveaux points hauts, avec des niveaux qui n’avaient parfois plus été observés depuis plusieurs décennies.
Cette remontée traduit moins une simple révision tactique des banques centrales qu’un ajustement plus profond de certaines anticipations des investisseurs : inflation durablement plus élevée qu’attendu, besoins de financement publics en hausse, et offre obligataire abondante.
La partie longue des courbes concentre l’essentiel de la pression, signe selon nous que les marchés s’interrogent autant sur la trajectoire budgétaire des états que sur celle des taux directeurs.
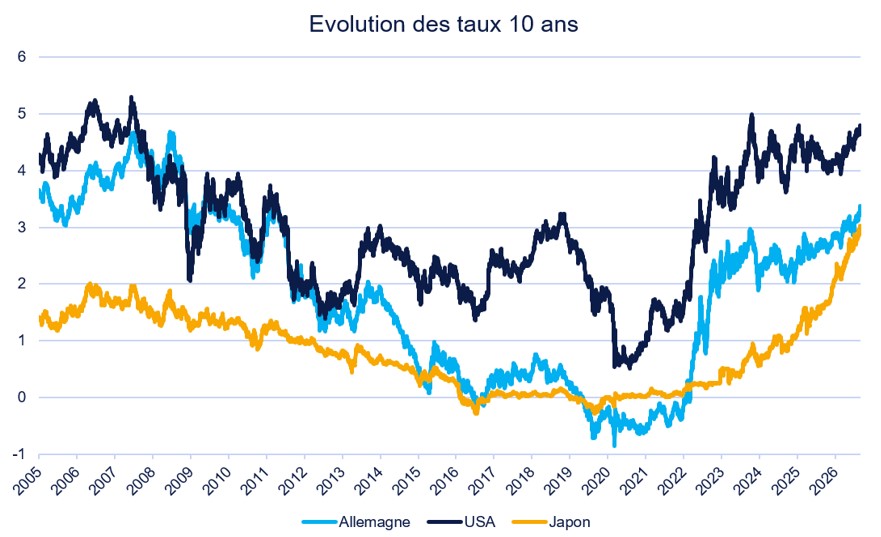
Taux à 10 et 30 ans : pourquoi la partie longue des courbes reste-t-elle sous pression ?
La tension actuelle se concentre surtout sur la partie longue des courbes.
Aux États-Unis, en Europe comme au Japon, les taux 10 ou 30 ans ont fortement remonté, traduisant à la fois les inquiétudes liées à l’inflation future, les besoins de financement des États et une prime de terme qui se reconstitue.
Le marché n’achète plus seulement une politique monétaire, il prend en compte aussi la trajectoire budgétaire, l’offre de dette et la capacité des banques centrales à reprendre la main.
Aux États-Unis, le niveau du déficit, la croissance de la dette fédérale et la hausse de la charge d’intérêts maintiennent une pression structurelle sur les taux longs.
En Europe, le choc pétrolier et les tensions géopolitiques ravivent les craintes inflationnistes et poussent la BCE à rester vigilante, voire à durcir encore le ton.
Le résultat est clair : les taux restent élevés et les investisseurs doivent composer avec un environnement plus exigeant, mais aussi plus rémunérateur.
Comment les marchés du crédit résistent-ils à la hausse des taux ?
Dans cet environnement, les marchés de crédit résistent relativement bien.
Le marché primaire revient progressivement comme c’est généralement le cas après la période estivale et les spreads restent globalement contenus, en particulier sur l’Investment Grade.
Le segment High Yield demeure cher en termes de marge de crédit, mais sans signal de stress marqué.
L’appétit des investisseurs pour la qualité subsiste, mais il s’exprime avec davantage de discernement.
Les émetteurs bien notés conservent un accès au marché, tandis que les signatures les plus sensibles au coût du refinancement restent plus exposées.
Pour autant, on ne constate pas aujourd’hui de stress généralisé : nous sommes dans un environnement plus tendu, certes, mais pas dans une phase de capitulation.
Pour un investisseur obligataire regardant le taux de rendement global, cela peut signifier que le couple rendement/risque redevient attractif, à condition de rester sélectif et discipliné.
Pourquoi les taux devraient-ils rester élevés ?
Dans ce contexte, notre analyse est assez claire : nous cherchons à capitaliser sur cet environnement de taux élevés.
La guerre en Iran a provoqué une révision brutale des anticipations de politique monétaire, en particulier en Europe, où le choc énergétique alimente une nouvelle pression sur l’inflation.
La BCE a déjà resserré sa politique en juin, et un nouveau relèvement en septembre est largement attendu par le marché.
Le message est limpide : en zone euro, le point de vigilance reste l’inflation importée, et cela maintient les taux à un niveau élevé plus longtemps.
Aux États-Unis, la dynamique est un peu différente. Le marché voit une Fed moins restrictive, mais la partie longue de la courbe reste sous tension, portée par les déficits et les besoins massifs de financement.
Cela peut à notre sens créer un contexte de portage intéressant sur les maturités longues, mais aussi une nécessité de rester attentif à la volatilité.
Quelles stratégies privilégier dans un environnement de taux élevés ?
Dans cette configuration, nous conservons une exposition constructive sur les taux, avec une surexposition maintenue entre 30 et 50 points de base selon les portefeuilles visant à tirer profit d’un portage élevé.
En parallèle, la poche crédit reste gérée avec prudence. Nous maintenons une légère surpondération sur l’Investment Grade, tout en conservant une approche sélective sur le High Yield. Les spreads semblent encore chers, mais tiennent bien, et le marché primaire redémarre progressivement. Dans ce contexte, la qualité de signature reste selon nous déterminante. Les émetteurs bien notés peuvent offrir un compromis intéressant entre rendement et robustesse, tandis que les signatures plus fragiles nécessitent une vigilance accrue.
Dans ce contexte de taux historiquement haut, nous pensons que le marché du crédit offre des opportunités.
Les stratégies Buy & Watch retrouvent de l’attractivité ayant l’objectif de sécuriser des niveaux de rendement attractifs sur une échéance donnée.
Les stratégies obligataires à rendement absolu sont intéressantes car elles visent à donner de la flexibilité en évitant une exposition uniforme aux risques.
Enfin, nous privilégions dans notre gestion également des stratégies sur les parties courtes de la courbe du marché High Yield qui offre encore des portages attractifs malgré des spreads serrés.
En résumé, tant que les rendements restent à ces niveaux et que la situation ne bascule pas dans une vraie crise de confiance, les obligations pourraient conserver un fort potentiel d’attractivité. C’est précisément dans ce type d’environnement que l’expertise de gestion fait la différence selon nous : capter le portage, maîtriser le risque, et positionner les portefeuilles sur les segments les plus rémunérateurs.
Découvrez également