Le grand moment du yen ? Vers un changement de régime face au dollar
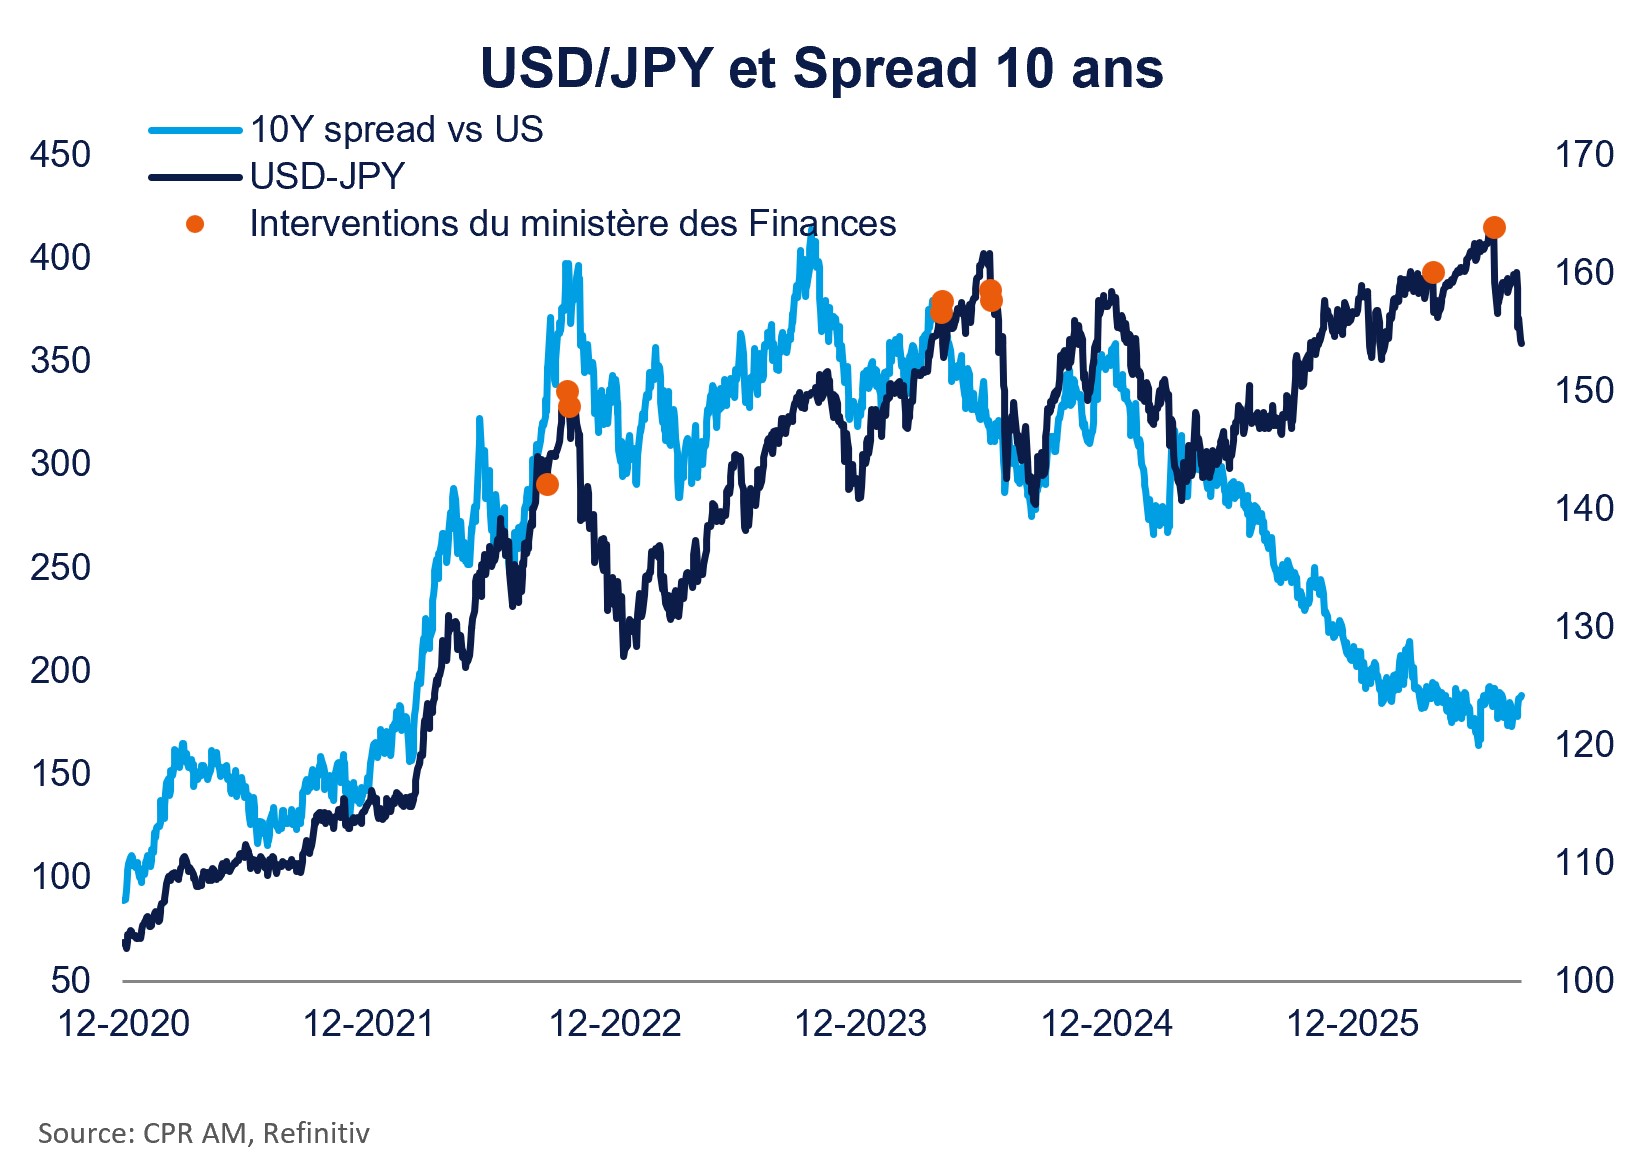
L’été 2026 pourrait bien marquer un réel changement de régime pour le yen. Après avoir touché des plus bas depuis 40 ans face au dollar, la devise japonaise s’est rapidement réappréciée pour retrouver les niveaux qui prévalaient avant le conflit au Moyen-Orient.
Publié le 10 septembre 2026
Pourquoi le yen se réapprécie-t-il face au dollar en 2026 ?
Ce mouvement parait d’autant plus inattendu qu’il intervient après les « flops » à répétition des interventions unilatérales. Le ministère des Finances a en effet mis sur la table des montants records (les réserves de change ont fondu de ~175 Mds$ depuis avril) au travers notamment d’actions menées conjointement avec le Trésor américain (une première depuis 1998), mais sans impacter durablement la trajectoire du yen.
La réelle inflexion semble davantage liée à un changement de modus operandi de la part des autorités, lequel conjugue 3 axes complémentaires :
- une Banque du Japon plus restrictive ;
- une pression accrue sur les investisseurs japonais ;
- le maintien d’une étroite collaboration avec le Trésor américain.
Comment le durcissement de la Banque du Japon soutient-il le yen ?
Auparavant fermement opposé à un durcissement sur le plan monétaire, le gouvernement Takaichi semble dorénavant plus enclin à laisser le champ libre à la banque centrale.
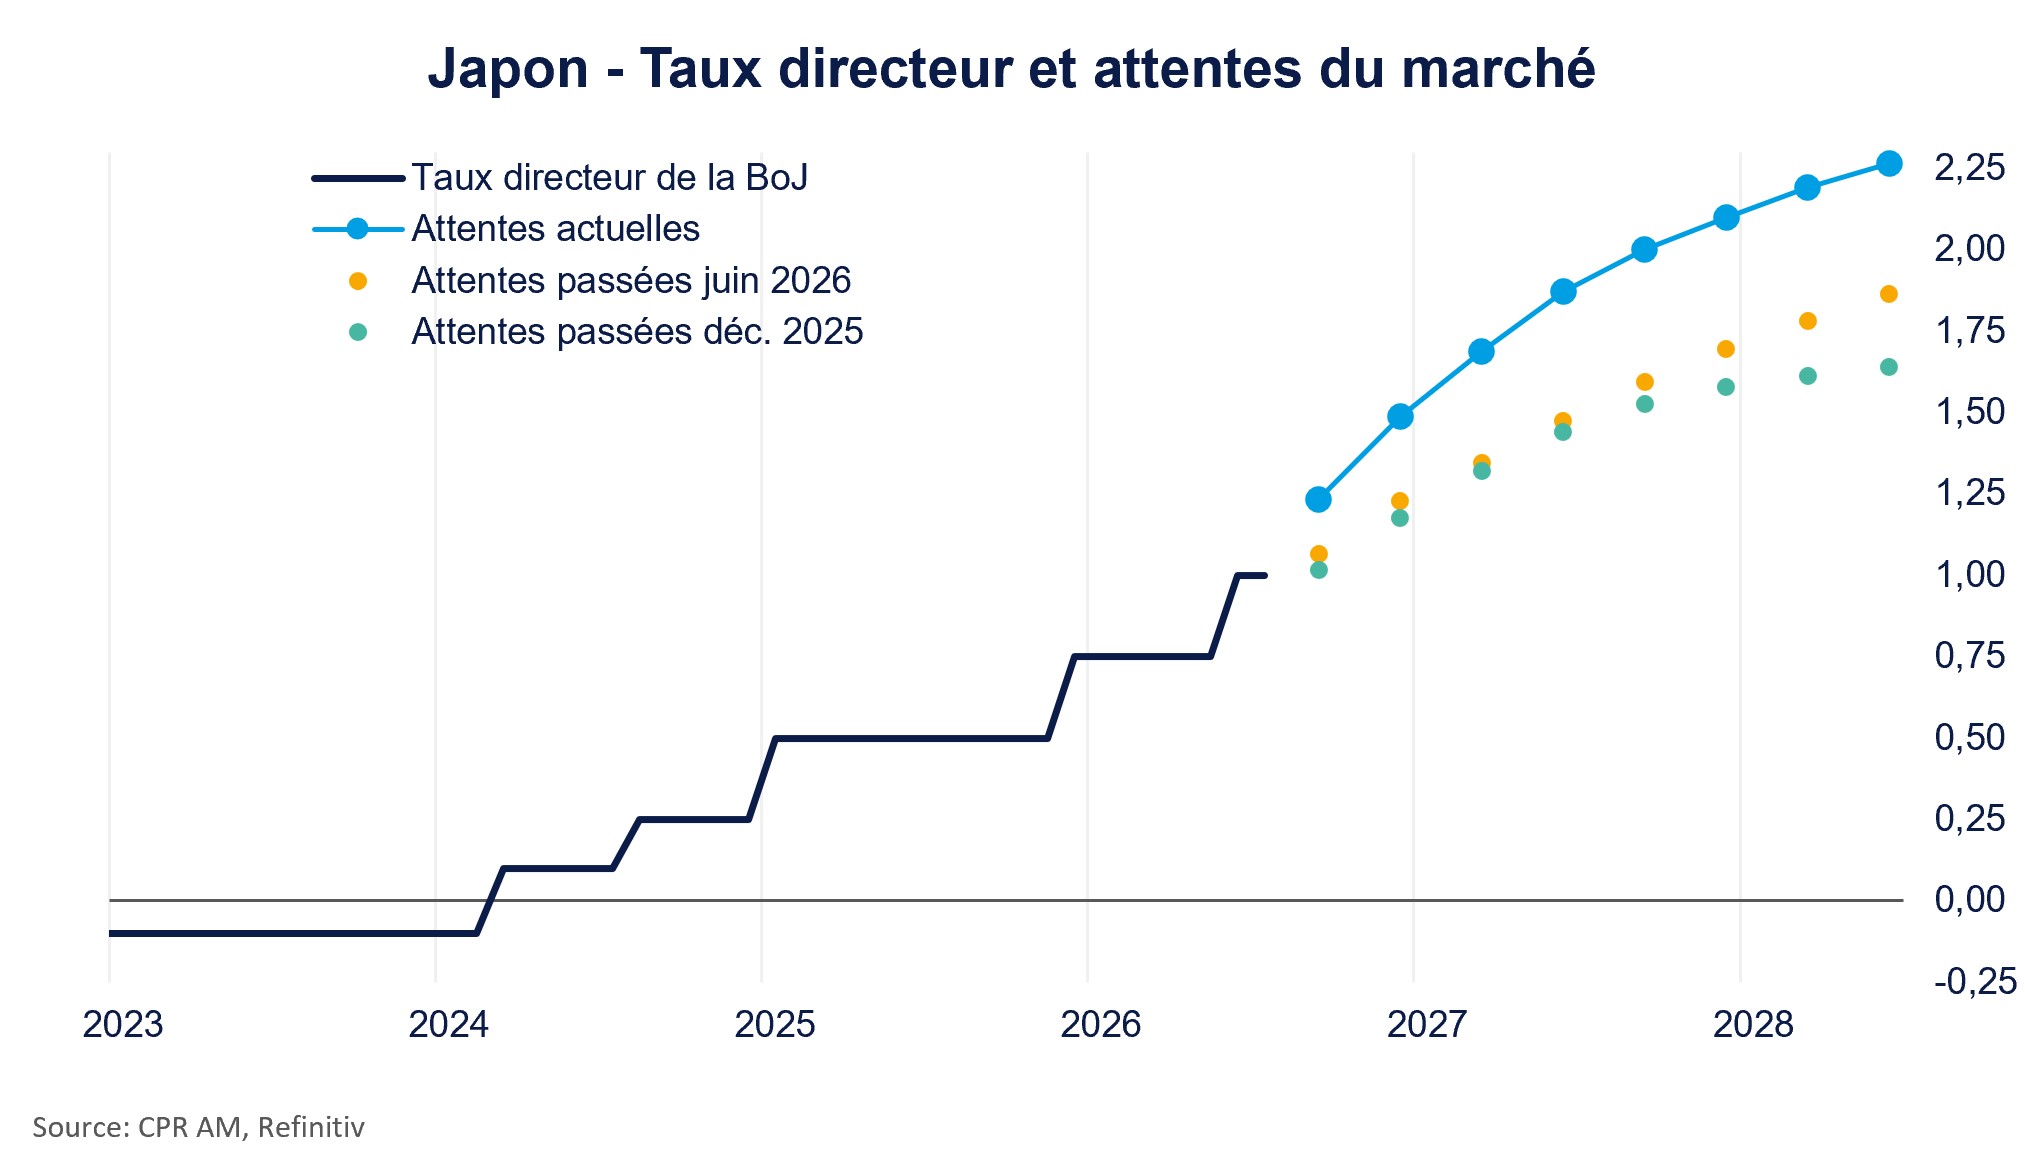
Ce revirement est notamment lié à la réaccélération des prix sur la période récente (l’inflation moyenne écrêtée est de retour à 2% en juillet), et la BoJ devrait profiter de cette fenêtre de tir pour durcir sa politique monétaire.
Plusieurs membres, dont son gouverneur K. Ueda, ont ainsi appelé à accélérer la normalisation au mois d’août - entraînant un ajustement notable des anticipations. Une nouvelle hausse de taux dès le comité de septembre semble acquise, et les investisseurs anticipent désormais à un taux terminal supérieur à 2%.
Pourquoi le gouvernement japonais encourage-t-il les investisseurs à privilégier les actifs domestiques ?
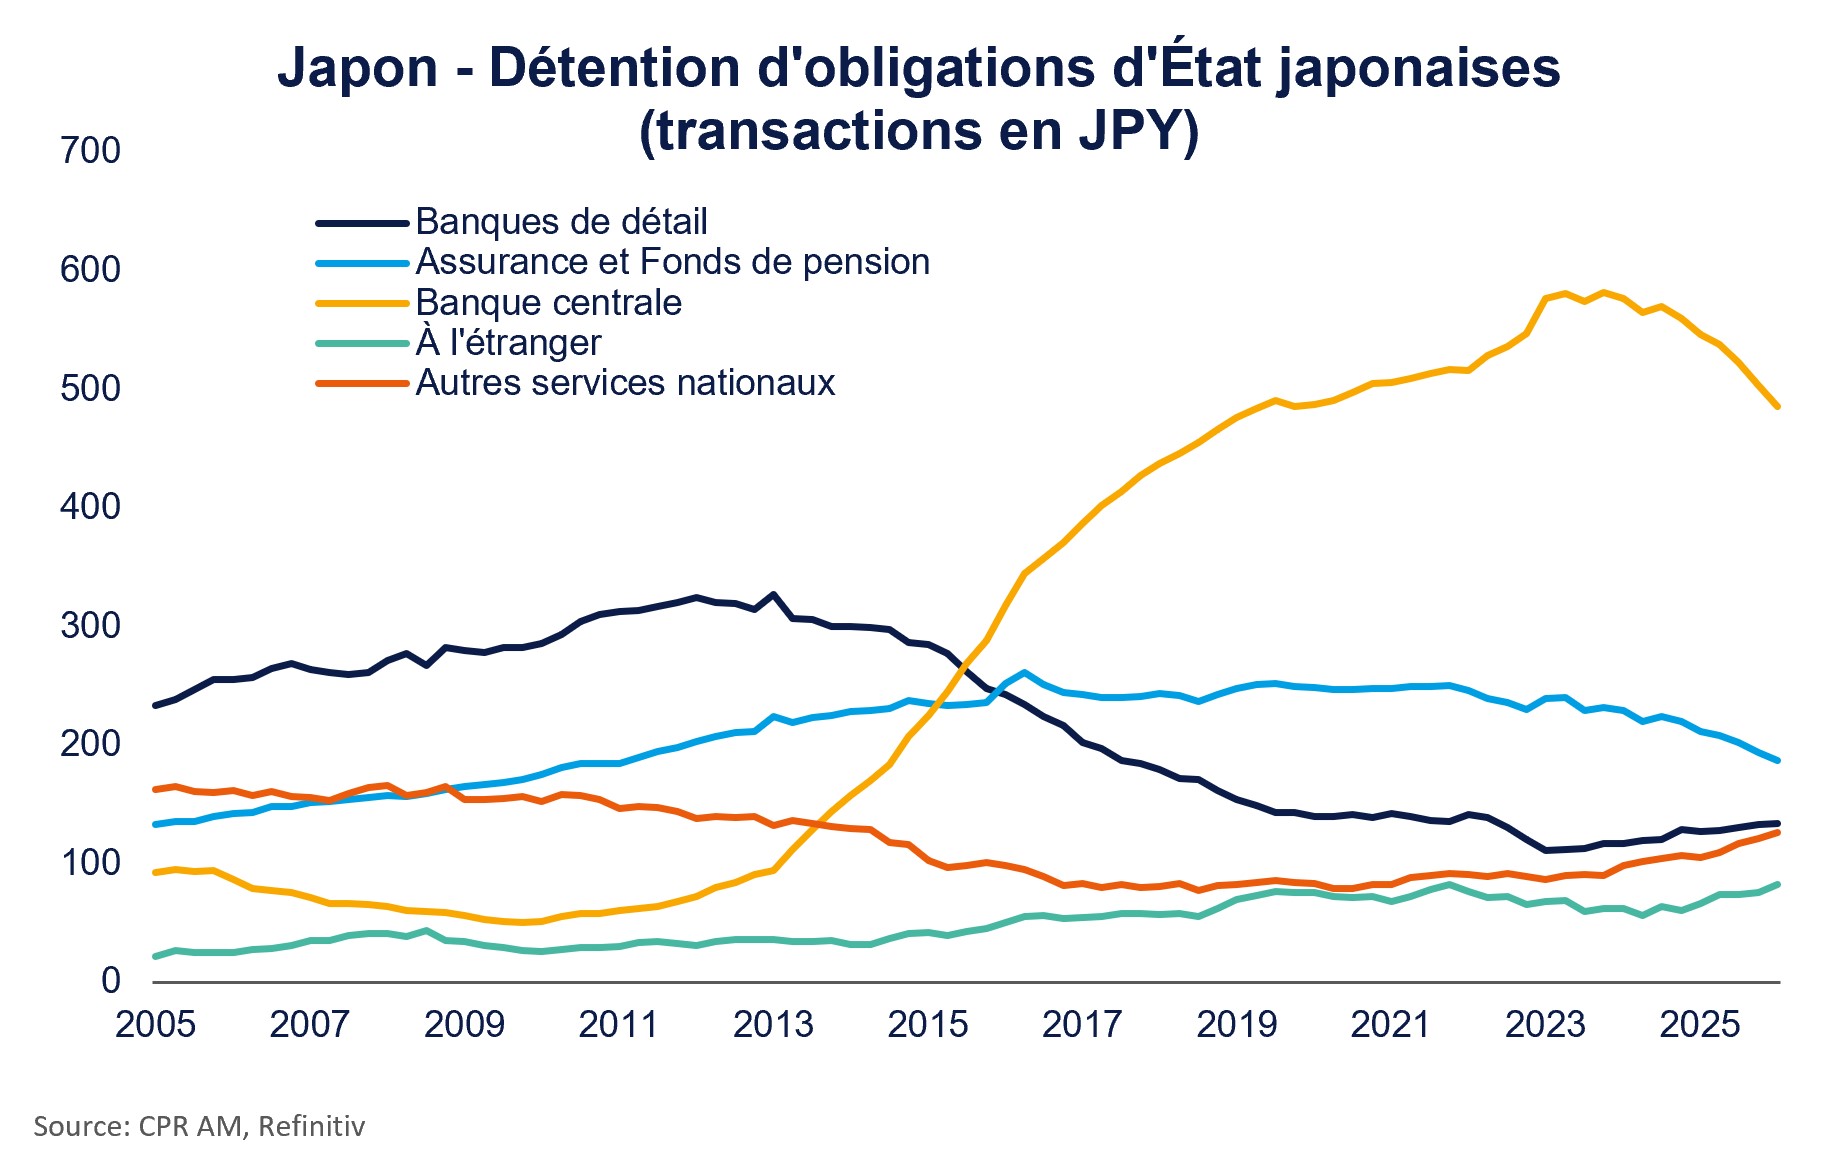
Un autre facteur déterminant réside dans le déplacement de la pression exercée par le gouvernement. Auparavant concentrée sur la banque centrale, celle-ci vise désormais davantage les investisseurs japonais.
Ces derniers sont appelés à renforcer la part des actifs domestiques au sein de leurs portefeuilles. Cette orientation répond à un double objectif :
- faciliter le financement d’une politique budgétaire expansionniste, notamment dans un contexte de réduction des achats obligataires de la BoJ ;
- soutenir la devise japonaise en favorisant le rapatriement des capitaux.
Une réallocation du GPIF pourrait-elle renforcer le yen ?
Une éventuelle réallocation du Government Pension Investment Fund, ou GPIF, pourrait avoir des répercussions significatives. Principal fonds de pension japonais, le GPIF gère environ 2 000 milliards de dollars d’actifs.
Si elle reste hypothétique à ce stade, une augmentation de son exposition aux actifs japonais pourrait soutenir la demande domestique et contribuer à l’appréciation du yen.
Quel rôle jouent le ministère japonais des Finances et le Trésor américain ?
Enfin, on a observé très récemment un durcissement dans la communication des autorités. En dépit d’une retour à l’appréciation du yen, plusieurs porte-paroles du ministère des Finances japonais ont fait savoir début septembre qu’ils restaient prêts à intervenir et bénéficiaient toujours de la force de frappe du Trésor américain.
Ce discours a d’ailleurs été repris et appuyé à plusieurs reprises par Scott Bessent, lequel a envoyé des signaux très explicites aux investisseurs au travers de phrases chocs (« I am the house now […] and you can bet against me if you want »).
Le yen demeure le cheval de bataille des autorités américaines dans leur quête de faire baisser plus largement le dollar.
Le rebond du yen marque-t-il un changement de tendance durable ?
En synthèse, la période actuelle semble être charnière pour la devise japonaise, laquelle reste un rouage clef des marchés financiers internationaux.
Le changement de tendance récent (et brutal) du yen est lié à la conjonction de plusieurs éléments, mais ces derniers restent à confirmer et un nouveau « faux départ » ne peut être exclu car les attentes sont désormais élevées.
A contrario, la marge d’appréciation reste élevée et une accélération du mouvement poserait le risque d’un débouclement en masse des stratégies de « carry trade ».
Un tel scénario aurait des répercussions bien au-delà de l’archipel nippon, à l’image du choc de volatilité d’août 2024.
Seule certitude, les investisseurs devraient continuer de scruter la devise japonaise de très près.
Découvrez également