L’autonomie stratégique de l’Europe : d’une thématique à une transformation structurelle
L’histoire du thème de l’« Autonomie Stratégique Européenne » a commencé il y a plus de trois ans chez CPRAM avec le lancement du premier fonds actions européennes consacré à ce sujet. Cette stratégie représente désormais plus de 1,7 milliard1 d’euros d’encours sous gestion, et nous sommes heureux d’annoncer que le fonds actions européennes a franchi le cap du milliard d’euros mi-juin.
Publié le 22 juillet 2026
Sur ce sujet, le rapport Draghi fait figure de référence : quelles sont ses principales conclusions et quels sont les secteurs les plus critiques pour l’autonomie stratégique européenne ?
Ce rapport met en évidence un déclin de la compétitivité de l’Europe, lié à un ralentissement de la croissance de la productivité, à une innovation fragmentée, à des coûts de l’énergie durablement élevés et à un niveau d’investissement en recherche et développement insuffisant par rapport aux États-Unis et à la Chine. Il estime que l’Europe fait face à un déficit annuel d’investissement d’environ 800 milliards d’euros, soit près de 4,5 % du PIB de l’UE, si elle veut rester compétitive.
Il souligne également un écart de productivité de 20 % avec les États-Unis principalement en raison d’un sousinvestissement dans la technologie, le numérique et la transition énergétique. Cet écart n’a cessé de se creuser depuis les années 2000. Il note en outre qu’aucune entreprise européenne ne figure parmi les 10 plus grandes entreprises technologiques mondiales, qualifiant cette situation de défi existentiel qui appelle une réponse forte de politique industrielle.
Pour répondre à ces défis, le rapport appelle à un changement majeur de la politique économique de l’UE, incluant :
- une hausse significative des investissements annuels,
- atteindre 3 % du PIB de l'UE en dépenses de R&D,
- une intégration plus poussée des marchés des capitaux et de l’énergie,
- une réduction de la complexité réglementaire,
- une innovation et une adoption technologique plus rapides, notamment dans l’IA et l’industrie manufacturière avancée,
- des politiques industrielles et de défense plus fortes,
- ainsi qu’une action plus coordonnée entre les États membres de l’UE.
Son message central est clair : l’Europe doit agir collectivement, avec détermination et sans attendre, afin d’accroître la productivité, de réduire ses dépendances extérieures, d’atteindre une plus grande indépendance énergétique, de combler son retard en matière d’innovation et de garantir une croissance économique durable. À défaut, elle risque un déclin économique continu par rapport aux autres grandes puissances mondiales.
L’Europe ralentit-elle ou accélère-t-elle ses efforts en faveur de l’autonomie stratégique, ou le thème est-il déjà derrière nous ?
L’Europe accélère — elle n’abandonne pas — sa volonté d’autonomie stratégique, les derniers mois ayant marqué l’un des changements de cap les plus importants de ces dernières années.
Dans le domaine technologique, l’UE a lancé de nombreux projets pour la souveraineté technologique, comprenant notamment le Chips Act 2.0, une loi sur le développement du cloud et de l’IA (Intelligence Artificielle), ainsi qu’une stratégie « open source », tous destinés à réduire la dépendance aux technologies américaines et asiatiques. L’UE met également en place un cadre de cloud souverain pour les marchés publics afin de renforcer encore l’indépendance numérique.
Sur le plan énergétique, les récentes perturbations et les inquiétudes renouvelées à la suite des tensions autour du détroit d’Ormuz ont renforcé l’urgence de réduire l’exposition de l’Europe aux chocs d’approvisionnement externes. Cela a donné un nouvel élan aux efforts de l’UE pour renforcer la résilience énergétique, diversifier les sources d’approvisionnement et, à plus long terme, remodeler le mix énergétique européen en investissant dans les capacités de production domestiques, afin de dépendre moins des importations et de progresser vers une plus grande indépendance énergétique en augmentant les investissements dans les énergies renouvelables et le nucléaire.
Dans l’industrie, l’UE intensifie également sa réponse à travers des initiatives telles que le Industrial Decarbonization Act et Resource EU, qui visent à soutenir la transformation de la base industrielle européenne, à sécuriser l’accès aux ressources critiques et à réduire les dépendances stratégiques. Ces mesures reflètent une volonté plus large de concilier compétitivité, décarbonation et souveraineté.
Sur la défense, les dirigeants européens ont réaffirmé leur engagement à renforcer les capacités militaires européennes, à accroître les achats conjoints et à développer les structures de commandement européennes. Le président français Emmanuel Macron a récemment estimé que l’Europe devait être en mesure d’agir plus indépendamment au sein de l’OTAN. Dans le même temps, les entreprises européennes de défense observent une nette tendance au « buy European », les gouvernements privilégiant de plus en plus les fournisseurs domestiques.
Même si la mise en œuvre reste inégale d’un État membre à l’autre, la direction est claire : l’Europe avance plus vite vers une plus grande souveraineté en matière de défense, d’industrie, de technologie et d’énergie qu’à aucun moment de la dernière décennie.
Quel est votre point de vue sur le secteur de la défense à la suite des récents mouvements depuis le début de l’année ?
Le secteur européen de la défense a sous-performé jusqu’à présent en 2026, après deux années positives en 2024 et 2025. Cette faiblesse s’explique par des prises de bénéfices après une hausse et des positions devenues très consensuelles, par une prudence accrue quant à la soutenabilité des budgets publics de défense, et par la forte sensibilité du secteur aux nouvelles géopolitiques. Les investisseurs deviennent également plus exigeants sur l’exécution dans un environnement de valorisations plus élevées, tout en s’interrogeant sur la capacité des entreprises à bien se positionner face à l’évolution de la nature de la guerre.
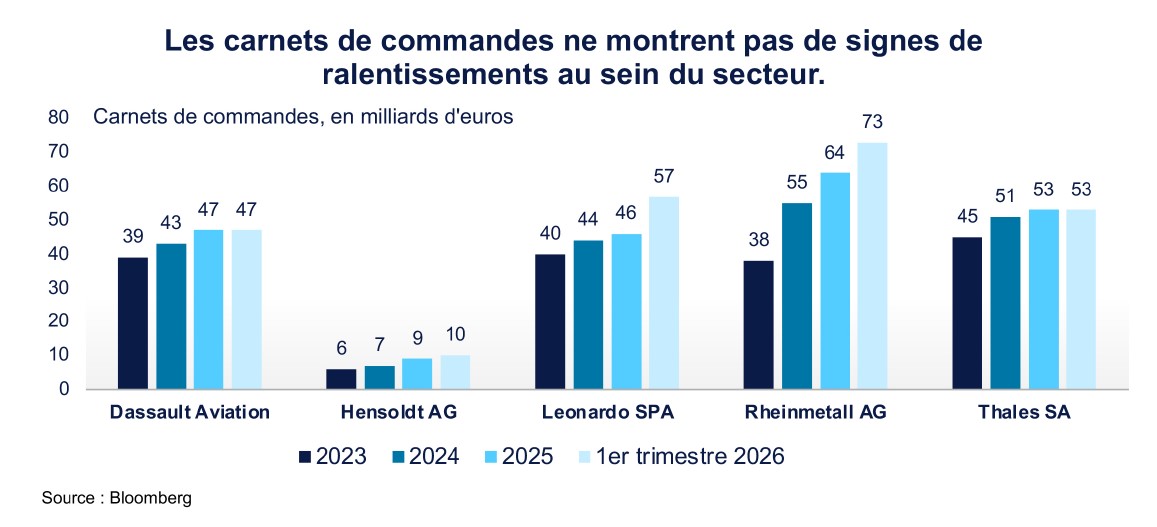
Cela dit, nous estimons que la thèse d’investissement reste intacte. Le réarmement européen demeure une tendance structurelle de long terme, soutenue par la hausse des budgets de défense et les enjeux de souveraineté. Les fondamentaux restent solides, avec des carnets de commandes robustes et une bonne dynamique commerciale chez des acteurs clés tels que Rheinmetall, Leonardo, Thales et Dassault Aviation. Après la récente correction, les valorisations sont également redevenues plus raisonnables.
Globalement, le marché adopte désormais une approche plus sélective sur la défense, en différenciant les entreprises selon leur qualité d’exécution, leur exposition industrielle et leur positionnement stratégique.
Dans les deux scénarios — que les tensions s’apaisent complètement grâce à une réouverture totale du détroit d’Ormuz, ou qu’elles restent élevées voire s’aggravent — l’Europe met progressivement en œuvre une nouvelle stratégie industrielle visant à réduire sa dépendance le plus rapidement possible et, à terme, à la résorber sur le long terme.
Le conflit au Moyen-Orient fait émerger de nouveaux enjeux de sécurité. Il existe un large consensus selon lequel, d’ici 2035, l’Europe devra être prête à faire face à une guerre conventionnelle de haute intensité et de nombreux pays européens entendent se préparer à l'objectif de dépenses de défense fixé pour 2030. Le retour de Donald Trump à la Maison-Blanche incite également les Européens à agir rapidement et de manière coordonnée, car ils comprennent la nécessité d’être capables de garantir eux-mêmes leur sécurité. Il est donc essentiel que l’industrie européenne développe de nouvelles capacités et soit prête, dans dix ans, à fonctionner selon un modèle économique de temps de guerre. Cela représente un véritable changement de paradigme.
Les pays européens ont déjà sensiblement augmenté leurs dépenses de défense en valeur absolue : l’Allemagne +44 %, la France +15 %, l’Italie +37 %, l’Espagne +58 % et les Pays-Bas +75 %.
Les petites et moyennes capitalisations sont-elles un levier clé de la thématique ?
Nous pensons que les entreprises européennes de petites et moyennes capitalisations pourraient être un moyen d’investir dans la thématique de l’autonomie stratégique, la prochaine phase de réindustrialisation européenne devrait bénéficier non seulement aux grands champions de la défense, mais aussi aux nombreux fournisseurs spécialisés qui apportent des technologies critiques dans la défense, la cybersécurité, les semiconducteurs, l’aéronautique, la robotique et l’industrie manufacturière avancée.
Si les grandes capitalisations ont déjà connu une importante revalorisation, les « SMIDs » caps pourraient offrir un potentiel de croissance sur le long terme plus important à mesure que les budgets de défense et les investissements industriels s’accélèrent en Europe. Dans ce contexte, les introductions en bourse dans le secteur de la défense pourraient devenir attractives, les gouvernements et les investisseurs cherchant à financer l’expansion de la base industrielle européenne, même si une sélection rigoureuse des titres est essentielle pour les sociétés récemment cotées.
1. Source : CPRAM, données au 30/06/2026
Découvrez également