Fed : vers un changement radical de communication avec Kevin Warsh
Le mercredi 17 juin, Kevin Warsh a tenu sa première conférence de presse en tant que président de la Fed et le moins que l’on puisse dire est que le changement de mode de communication est radical. Kevin Warsh a manifestement tenté de marquer une rupture sur plusieurs plans.
Publié le 18 juin 2026
Commençons par le communiqué du FOMC, via lequel le comité de politique monétaire explique généralement ses décisions. Celui est très fortement réduit. On ne trouve que 130 mots dans le communiqué du FOMC de juin, contre 341 pour celui d’avril. C’est l’un des communiqués les plus courts des 20 dernières années. Cette réduction est clairement indicative d’un changement de mode de communication (raréfaction de la parole) par rapport aux années Bernanke/Yellen/Powell. Au passage, le mode de rédaction minimaliste rappelle celui qui prévalait lors de la présidence d’Alan Greenspan. Cette modification peut être associée à la lutte menée par Kevin Warsh contre la forward guidance (voir encadré).
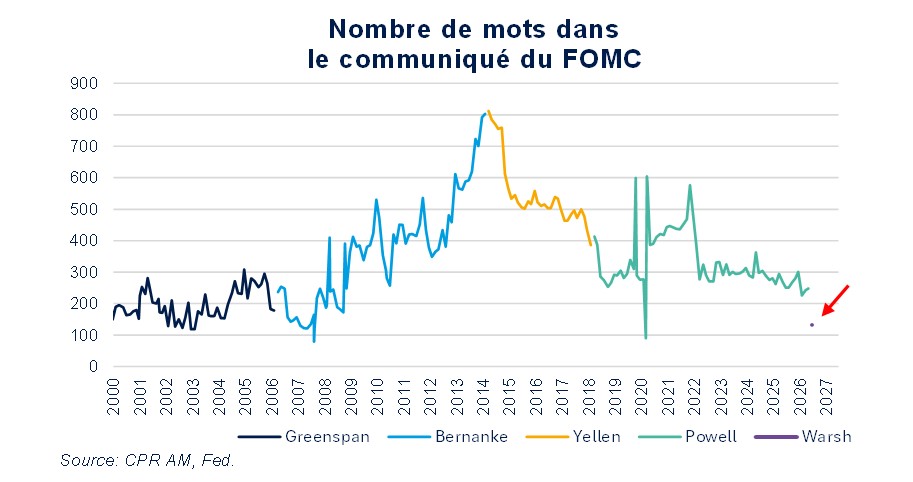
Sur le fond, Kevin Warsh a insisté en conférence de presse sur le changement de cap en insistant en creux sur le bilan des années Powell, qu’il a eu l’air de juger durement. Il a rappelé que l’inflation est supérieure à la cible d’inflation de 2% depuis 5 ans et il a répété à de nombreuses fois que la Fed allait désormais parvenir à la stabilité des prix. Il évoque « un nouveau chapitre pour la banque centrale ».
Kevin Warsh a annoncé de grands chantiers pour la Fed, en lançant 5 task forces constituées de membres de la Fed et de personnes n’en faisant pas partie. Il s’y est référé à de nombreuses reprises en conférence de presse et ils semblent constituer le cœur du changement de cap souhaité. Les sujets sont les suivants :
- la communication de la Fed,
- le bilan de la Fed,
- les données utilisées,
- la productivité et l’emploi
- les déterminants de l’inflation.
Warsh s’est, d’ailleurs, largement retranché derrière ces task forces, ce qui lui a permis de ne pas trop se positionner face aux journalistes. En cela, il a finalement apporté plus de questions que de réponses depuis sa prise de fonction…
Kevin Warsh s’est également distingué en ne soumettant pas de projections de taux (les « dots »), contrairement aux 18 autres membres du FOMC. On sait qu’il n’apprécie pas cet exercice, que certains assimilent à de la forward guidance. Il a indiqué que les « dots » continueraient à exister dans un premier temps mais ils pourraient être amenés à évoluer, voire à disparaître à terme. Après tout, la Fed ne publie des dots que depuis 2012.
Par ailleurs, Kevin Warsh a laissé entendre que les conférences de presse pourraient être modifiées également, en déclarant qu’il était important d’avoir « quelque chose d’important à dire » quand on en tenait une. C’est l’un des chantiers qui pourraient voir le jour. Là aussi, il s’agit d’éléments qui ne sont pas gravés dans le marbre. Ben Bernanke avait tenu la première conférence de presse liée à un FOMC en 2011. Elles se sont tenues sur une fréquence trimestrielle jusqu’en 2018 puis sur un rythme de 8 par an depuis 2019.
In fine, la prise de fonction de Kevin Warsh va mener à un changement radical de communication de la Fed, dont les contours sont encore difficiles à appréhender. Avec la réduction à venir de la communication de la Fed, le suivi de la politique monétaire américaine va vraisemblablement devenir plus complexe et exigeant.
Confusions sur la « forward guidance »
La forward guidance (guidage des anticipations en français) sur la politique monétaire consiste à communiquer au sujet des actions futures de la banque centrale, qu’il s’agisse de sa politique de taux ou d’autres outils, notamment afin de jouer sur les anticipations des agents économiques.
Par exemple, lorsque les taux directeurs avoisinent zéro, elle permet de donner des indications sur le chemin futur des taux courts et donc d’assouplir davantage la politique monétaire en réduisant l’incertitude, en réduisant la volatilité des taux d’intérêt et en réduisant éventuellement la prime de terme. Bref, la forward guidance est un outil qui permet aux banques centrales dont les taux directeurs approchent de zéro d’exercer une pression à la baisse sur les parties plus longues de la courbe des taux. La forward guidance a été utilisée par de très nombreuses banques centrales lors de la crise financière de 2008 ou lors de la crise covid de 2020. Notons que la forward guidance peut également être utilisée dans les phases de durcissement monétaire afin d’amplifier l’effet haussier sur les parties longues de courbe.
In fine, la forward guidance est un outil utilisé par les banques centrales quand ces dernières cherchent à agir dans un sens ou dans l’autre de façon résolue et prolongée. Il y a donc globalement une confusion sur le sujet dans le débat actuel sur le recours de la Fed à la forward guidance. En effet, même si le « biais accommodant » (comprendre allusion à un chemin de baisses des taux) dans le communiqué du FOMC jusqu’à avril 2026 pouvait être apparenté à de la forward guidance, l’explication des déterminants et des indicateurs des possibles décisions futures n’en était pas réellement. En cela, la disparition d’une bonne partie d’éléments d’analyse économique, manifestement justifiée par la lutte contre la forward guidance, est difficilement compréhensible et complique la lecture de la politique menée par la banque centrale. Il est donc probable que les choses continuent à évoluer pour la Fed sur le sujet car comme le membre du Board Christopher Waller vient de le rappeler, la forward guidance est « plus un art qu’une science ».
Découvrez également